


Por Kauê Carvalho — Consultor Financeiro
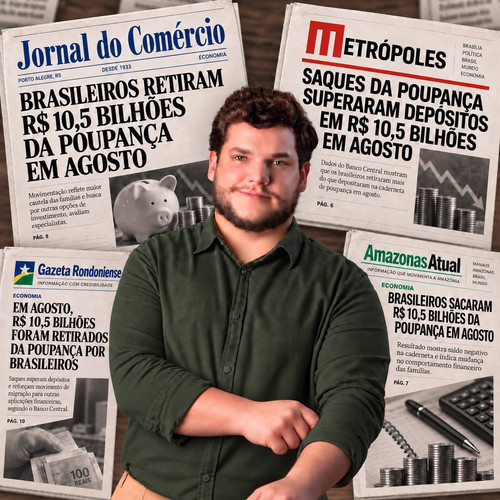
Os brasileiros retiraram mais dinheiro da poupança do que depositaram em agosto.
Segundo dados divulgados pelo Banco Central, os saques superaram os depósitos em R$ 10,5 bilhões no mês. Foram R$ 357,7 bilhões entrando e R$ 368,2 bilhões saindo.
Foi o terceiro mês consecutivo de retiradas líquidas. No acumulado do ano até agosto, o saldo negativo já chega a R$ 57,1 bilhões. Mas retirar dinheiro da poupança, por si só, não é uma boa nem uma má notícia.
Tudo depende de uma informação que esses números não conseguem mostrar:
O dinheiro pode ter migrado para CDBs, Tesouro Direto, fundos ou outros investimentos.
Pode ter sido utilizado para realizar um objetivo planejado. Pode ter servido exatamente para aquilo que uma reserva deveria servir: enfrentar um imprevisto. Mas também pode ter sido usado para pagar uma fatura, completar o orçamento ou sustentar um padrão de vida que a renda atual já não consegue bancar.
O extrato registra todos esses movimentos da mesma maneira:
Financeiramente, porém, eles podem contar histórias completamente diferentes.
Uma pessoa pode retirar dinheiro porque encontrou uma estratégia melhor para o patrimônio. Outra porque chegou o momento de realizar o objetivo para o qual vinha poupando. E outra porque o patrimônio começou, silenciosamente, a financiar o próprio mês.
A saúde financeira por trás dele pode ser completamente diferente.
Por isso, antes de perguntar onde o dinheiro deveria render mais, talvez exista uma pergunta mais importante:
para que esse dinheiro existe?
Imagine três pessoas com R$ 30 mil.
A primeira guarda esse valor para emergências. A segunda pretende utilizá-lo como entrada de um imóvel daqui a alguns meses. A terceira está construindo patrimônio para a aposentadoria daqui a 25 anos.
O saldo é exatamente o mesmo. R$ 30 mil.
Mas elas não possuem o mesmo dinheiro.
Uma possui segurança. Outra possui um projeto de curto prazo. A terceira possui parte de sua independência futura.
É por isso que começar uma decisão financeira perguntando apenas “onde rende mais?” pode ser um erro.
“Para que esse dinheiro existe?”
A resposta muda o prazo. Muda a necessidade de liquidez. Muda o risco que faz sentido assumir. E pode mudar completamente o investimento adequado para aquele objetivo.
Mesmo assim, quando se fala em investimentos, quase sempre começamos pelo produto.
CDB ou Tesouro? Fundo ou ação? Poupança ou renda fixa? Quanto rende? Qual paga mais? Mas investir deveria começar antes da escolha do produto.
Deveria começar pela função. Porque rentabilidade responde quanto o dinheiro pode crescer.
Planejamento responde por que ele precisa crescer e quando você precisará dele.
Essa diferença se torna evidente quando a vida acontece.
Uma reserva de emergência não existe para vencer um campeonato de rentabilidade. Ela existe para evitar que um imprevisto se transforme em dívida.
O dinheiro destinado à entrada de um imóvel não precisa provar que você é um investidor sofisticado. Precisa estar disponível quando chegar o momento de utilizá-lo, respeitando o risco compatível com aquele prazo.
Já um patrimônio destinado a décadas no futuro permite uma estratégia completamente diferente.
O problema aparece quando todo dinheiro guardado ocupa mentalmente a mesma gaveta chamada “investimentos”. Sem uma função clara, a decisão passa a ser guiada pela oportunidade do momento. E existe uma situação ainda mais delicada.
Às vezes, a pessoa acredita ter um problema de investimento quando, na verdade, tem um problema de orçamento.
Ela percebe que a poupança rende pouco. Pesquisa alternativas. Compara taxas. Procura alguns décimos a mais de rentabilidade.
Mas, todos os meses, precisa retirar parte do patrimônio para completar as despesas da casa.
Nesse cenário, encontrar uma aplicação melhor pode ajudar.
Mas não resolve o problema principal.
Se o patrimônio precisa financiar continuamente o orçamento, discutir apenas onde o saldo restante deveria render mais é olhar para a consequência e ignorar a causa. Talvez o problema não seja que seu dinheiro esteja crescendo pouco.
Talvez seja que sua vida esteja consumindo o patrimônio que deveria financiar o seu futuro.
E há uma diferença importante entre usar patrimônio e depender dele.
Usar uma reserva para uma emergência não significa que o planejamento falhou. Pode significar exatamente o contrário. Usar o dinheiro para realizar um objetivo para o qual ele foi acumulado também não representa perda de patrimônio sem sentido.
Dinheiro guardado não existe apenas para permanecer guardado.
Ele existe para cumprir uma função. O sinal de alerta aparece quando os saques deixam de representar escolhas planejadas e passam a compensar, repetidamente, um orçamento que não fecha.
É por isso que os R$ 10,5 bilhões retirados da poupança dizem muito sobre o movimento do dinheiro, mas pouco, sozinhos, sobre a saúde financeira de quem o movimentou.
Um saque pode significar evolução.
Pode significar realização. Pode significar proteção. E pode significar deterioração financeira.
O número é o mesmo. O “por quê” muda tudo.
Faça um exercício. Abra seus investimentos, se você já os possui.
Se ainda não possui, pense no dinheiro que pretende começar a guardar.
E, desta vez, não comece perguntando onde rende mais.
Para que esse dinheiro existe? Quando pretendo utilizá-lo? O risco que estou assumindo combina com esse objetivo e esse prazo?
Se eu precisar retirá-lo, estarei cumprindo o plano para o qual ele foi guardado ou cobrindo um problema recorrente do orçamento?
Se você não consegue responder, talvez o primeiro passo não seja procurar um investimento novo.
Talvez seja dar uma função ao dinheiro antes de escolher onde colocá-lo.
Porque patrimônio não deveria ser apenas um número crescendo em uma tela.
Deveria representar segurança, projetos e escolhas que você está construindo para o futuro. R$ 10,5 bilhões saíram da poupança em agosto. Alguns saques podem representar boas decisões. Outros, sinais de alerta.
Por isso, quando o seu dinheiro sair de um investimento, existe uma pergunta mais importante do que saber quanto ele rendeu:
ele está cumprindo um plano ou apagando um incêndio?
Kauê Carvalho
Consultor Financeiro | Palestrante | Coautor Best-Seller
@kauecarvalhoconsultor
